O Paradoxo Brasileiro
Este artigo não começa com definições. Começa com um paradoxo.
Reconhece-se a relevante função social dos bancos e das instituições financeiras no fomento
da economia e na democratização do crédito. O propósito deste artigo não é negar essa relevância, é
apresentar dados macroeconômicos que revelam distorções estruturais e despertar, no ambiente
jurídico, uma leitura crítica sobre os mecanismos que, quando não contestados, transferem
desproporcionalmente os custos do sistema para o consumidor.
O Brasil registra, ao mesmo tempo, o menor desemprego da sua história e o maior número de
inadimplentes de toda a série histórica. Esses dois dados não deveriam coexistir, e exatamente nessa
contradição que reside o diagnóstico central que aqui se propõe desvendar.
“Quem está pagando essa conta?”
Essa pergunta não é retórica. É a síntese do paradoxo. O que se segue é uma leitura jurídica e
estratégica de um dos maiores desafios financeiros da sociedade brasileira contemporânea: o
superendividamento. Organizado em seis blocos temáticos: 1) o paradoxo brasileiro; 2) as raízes
estruturais do problema; 3) a anatomia de quem perde e de quem lucra; 4) o arsenal normativo
disponível ao advogado; 5) as oportunidades concretas de atuação em pessoa física e jurídica; e
6) o posicionamento do advogado como agente de equilíbrio num sistema estruturalmente
assimétrico. O artigo não pretende esgotar o tema. Pretende lançar luz sobre os indicadores e ampliar
o debate na busca por ações que enfrentem, de forma concreta, os problemas estruturais identificados.
“Porque entender o superendividamento não é apenas uma questão acadêmica. É uma
questão de posicionamento profissional.”
1) O Paradoxo Brasileiro
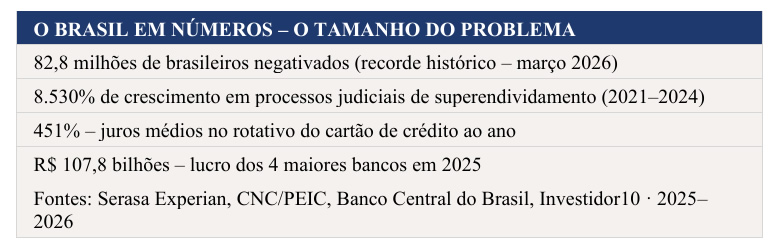
O paradoxo é construído por quatro dados contrapostos: desemprego mínimo de 5,6%
coexistindo com 82,8 milhões de negativados; renda crescendo 5,7%, mas 78,2% das famílias com
dívidas em aberto; bancos lucrando R$ 107,8 bilhões enquanto o devedor paga 451% ao ano no
cartão; e plataformas de apostas faturando R$ 50,9 bilhões enquanto 5 milhões de beneficiários do
Bolsa Família apostam mensalmente nas chamadas bets. Esses dados não deveriam coexistir numa
lógica econômica convencional, exatamente essa contradição que abre o horizonte de atuação do
advogado especializado.
“O problema não começa na irresponsabilidade do devedor. Começa em um sistema
estruturalmente construído para que ele pague caro e pague sempre.”
2) Diagnóstico: As Raízes Estruturais do Superendividamento
Identificam-se cinco raízes estruturais que explicam a persistência e o agravamento do
superendividamento no Brasil, independentemente das oscilações nos indicadores macroeconômicos
de curto prazo.
2.1) Os Juros: O Elemento Dominante
A taxa Selic está em 14,75% ao ano em 2026, com juros reais de aproximadamente 9,5% ao
ano, sabido um dos maiores patamares de juros reais do mundo. O impacto mais direto no
superendividamento, contudo, não vem da Selic em si. Vem do spread bancário. No rotativo do cartão
de crédito, os juros médios atingem 451% ao ano. Uma dívida de R$ 1.000 que entra no rotativo
transforma-se em R$ 5.510 em 12 meses sem pagamento — o mecanismo mais predatório do sistema
financeiro brasileiro e a principal porta de entrada para o superendividamento.
O histórico da Selic entre 1994 e 2026 revela que o Brasil nunca sustentou juros baixos por
mais de três anos consecutivos. A janela 2017–2021, quando a Selic chegou ao mínimo histórico de
2%, foi exatamente o período em que o crédito fácil e as bets explodiram. A conta chegou: em 2026,
a Selic está a 14,75% e o número de negativados é o maior da história.
Para enfrentar parte desse problema, a Lei n. 14.690, de 3 de outubro de 2023, regulamentada
pela Resolução CMN n. 5.112/2023, determinou que o valor total cobrado a título de juros e encargos
financeiros no rotativo e no parcelamento da fatura do cartão não pode ultrapassar 100% do valor
principal, por exemplo, se o cliente deve R$ 1.000,00, o total da dívida não poderá ultrapassar R$
2.000,00. Na prática, porém, os efeitos da norma ainda se mostram limitados diante da magnitude das
taxas praticadas.
2.2) Crédito Fácil sem Responsabilidade
Em dezembro de 2025, as concessões de crédito à pessoa física atingiram R$ 406,61 bilhões,
recorde histórico. O consignado privado, lançado pelo governo federal como Programa Crédito do
Trabalhador, já movimentou R$ 52 bilhões até janeiro de 2026 e tem projeção de R$ 700 bilhões até
- Essa expansão, sem contrapartida de educação financeira e sem critérios de responsabilidade
na oferta, é vetor direto de superendividamento estrutural.
2.3) As Bets: O Novo Vilão
O Brasil tornou-se o 5.º maior mercado global de bets, com faturamento de R$ 50,9 bilhões e
26,4 bilhões de acessos em 2025. Pesquisa do Ibevar/FIA Business School aponta que, para cada
aumento de 1% nos gastos com apostas, o endividamento familiar cresce 0,23%, tornando as bets o
fator com maior associação ao superendividamento, com impacto quase duas vezes superior ao dos
próprios juros. O Pix eliminou a fricção entre intenção e ato: o celular tornou-se um cassino disponível
24 horas.
Cabe observar que o projeto de lei originário da chamada Lei do Superendividamento, hoje
vigente como Lei n. 14.181/2021, foi o PL n. 3.515/2015, apresentado no Senado Federal, a saber, o
legislador já identificava o cenário de superendividamento antes mesmo do crescimento exponencial
do mercado de apostas online.
2.4) Inflação e Política Fiscal
A inflação corrói o poder de compra e força as famílias a utilizar o crédito para cobrir despesas
básicas: alimentação, remédios, energia. As classes D e E comprometem 50,7% da renda com
alimentação. A solução recorrente é o cartão de crédito no supermercado, para ganhar 20 dias de
prazo. Quando a fatura vence sem pagamento integral, o saldo entra no rotativo. Em doze meses, a
dívida da feira da semana pode multiplicar-se por mais de cinco vezes.
No plano estrutural, a política fiscal expansionista eleva a dívida pública, amplia o prêmio de
risco exigido pelo mercado e mantém os juros em patamares elevados para toda a economia —
fenômeno que os economistas denominam crowding out1.
3) A Anatomia do Superendividamento: Quem Perde e Quem Lucra
Um dos pontos mais reveladores da análise é o mapeamento do perfil do superendividado e
dos grandes beneficiários do sistema. Nesse cenário, o(a) advogado(a) especializado(a) desponta
como um dos poucos agentes capazes de reequilibrar essa equação.
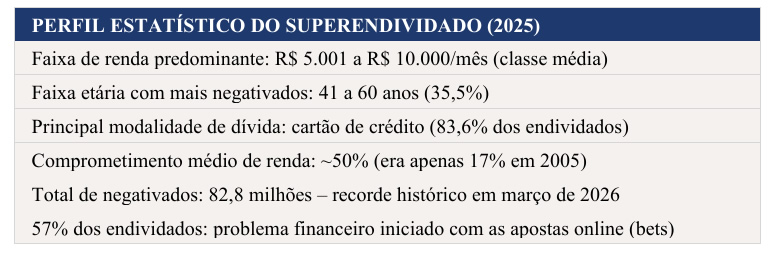
Do outro lado da equação estão os grandes beneficiários: os quatro maiores bancos, com lucro
conjunto de R$ 107,8 bilhões em 2025 (Itaú: R$ 46,8 bi, ROE de 23,4%; Bradesco: R$ 24,6 bi;
Santander: R$ 15,6 bi); as fintechs e bancos digitais, com R$ 27,5 bilhões (Nubank, XP, Stone,
PagBank, Inter); as plataformas de apostas, com R$ 50,9 bilhões; as gestoras de inadimplência, que
adquirem carteiras de dívidas por centavos; e o setor jurídico especializado, que registrou crescimento
de 8.530% em processos entre 2021 e 2024.
“Enquanto poucos bancos lucram bilhões, o devedor do cartão paga 451% ao ano. Não
existe neutralidade nessa equação. E é exatamente para isso que existe o advogado
especializado.”
4) O Arsenal Jurídico do(a) Advogado(a)
Seguem mapeados os principais instrumentos normativos, sem prejuízo da Constituição
Federal, que compõem a base do arsenal do(a) advogado(a) especializado(a) em superendividamento.
O sistema favorece as instituições financeiras, mas o ordenamento jurídico oferece as ferramentas
para equilibrar essa assimetria.
4.1) A Lei n. 14.181/2021 é a base estrutural: define juridicamente o superendividado como
o consumidor pessoa natural de boa-fé impossibilitado de pagar a totalidade de suas dívidas sem
comprometer o mínimo existencial. Estabelece os pilares de prevenção (vedação à oferta
irresponsável), conciliação (audiência global com todos os credores), plano de pagamento (prazo
1Crowding out: efeito de deslocamento pelo qual o aumento dos gastos públicos eleva a taxa de juros e reduz o crédito disponível para o setor privado. Fonte: Suno Research máximo de 5 anos) e proteção do mínimo existencial. Os arts. 54-A a 54-G do CDC, inseridos pela Lei n. 14.181/2021, impõem deveres pré-contratuais de informação e avaliação ao fornecedor de
crédito, cuja violação fundamenta revisão contratual e indenização.
4.2) A Resolução CMN n. 5.004/2022 exige transparência obrigatória nos contratos
bancários e serve de base para contestar cobranças sem amparo contratual e para exigir memória de
cálculo. Os arts. 421 e 422 do Código Civil consagram a boa-fé objetiva como fundamento para
revisão de contratos bancários desequilibrados, especialmente os de adesão.
Um dado crítico merece destaque: embora os processos de superendividamento tenham
crescido 8.530% entre 2021 e 2024, apenas 14,3% dos casos terminam com plano de pagamento
efetivamente homologado. Esse gargalo não reflete fraqueza da lei, pode refletir, entre outros fatores,
a escassez de advogados(as) com domínio técnico suficiente para conduzir esses casos a resultado
concreto. Esse é o espaço que o(a) advogado(a) especializado(a) deve ocupar.
5) Oportunidades de Atuação
5.1) Pessoa Física
O segmento de pessoa física oferece público massivo, alta recorrência processual e
crescimento contínuo de demanda. A classe média (renda entre R$ 5.000 e R$ 10.000) é o perfil
dominante dos superendividados judicializados e tem disposição para contratar assessoria jurídica
especializada quando percebe que existe solução técnica para o seu problema.
As seis frentes de atuação para pessoa física são: (1) Processo de Superendividamento (Lei
n. 14.181/2021) – negociação simultânea com todos os credores, plano de pagamento em até 5 anos
com preservação do mínimo existencial; (2) Revisão de Contratos Bancários – identificação de
tarifas indevidas, seguros embutidos, capitalização irregular e spread não informado, com base na
Resolução CMN n. 5.004/2022; (3) Contestação de Juros Abusivos – ação revisional com pedido
de repetição do indébito, fundada na Súmula 539 do STJ; (4) Defesa contra Bets e Fintechs –
captação predatória, publicidade abusiva, crédito concedido sem análise de capacidade de pagamento
(CDC, arts. 37 e 54-D); (5) Dano Moral por Negativação Indevida – manutenção indevida do
consumidor em cadastro restritivo de crédito após quitação da dívida, com aplicação restritiva da
Súmula 385 do STJ; e (6) Negociação Extrajudicial – reestruturação e portabilidade de dívidas com
suporte técnico-jurídico, menor custo e resultado mais ágil.
“O banco cobra 451% ao ano com sofisticação técnica. O devedor precisa de alguém
igualmente sofisticado do seu lado.”
5.2) Pessoa Jurídica
O segmento empresarial é onde o(a) advogado(a) encontra os maiores tickets e os
relacionamentos mais duradouros. A proposta de valor para o cliente PJ é direta e mensurável:
identificar, enfrentar e corrigir problemas bancários que drenam o caixa e comprometem a saúde
financeira da empresa.
As seis frentes de atuação para pessoa jurídica são: (1) Diagnóstico Bancário – auditoria
completa de contratos como porta de entrada para o cliente PJ; (2) Ação de Exibição de Documentos – fundada no art. 396 do CPC, para forçar a apresentação de memória de cálculo e contrato original,
sob pena de confissão; (3) Contestação de Produtos Abusivos – cheque especial, antecipação de
recebíveis, IOF duplicado, tarifas de manutenção e serviços não contratados; (4) Reestruturação e
Portabilidade – com fundamento na Resolução BCB n. 4.292/2013, consolidação de dívidas e
redução imediata do custo financeiro; (5) Defesa em Execuções Bancárias – embargos à execução
e ação monitória, revisão de planilhas, impugnação de penhora; e (6) Renegociação Extrajudicial
com Respaldo Técnico – diagnóstico do perfil da dívida, proposta fundamentada de renegociação
com plano de pagamento e acompanhamento até a assinatura do acordo.
5.3) Nichos em Formação: Quem Chegar Primeiro Sai na Frente
Com visão prospectiva, identificam-se seis nichos emergentes com demanda crescente e baixa
saturação de profissionais especializados:
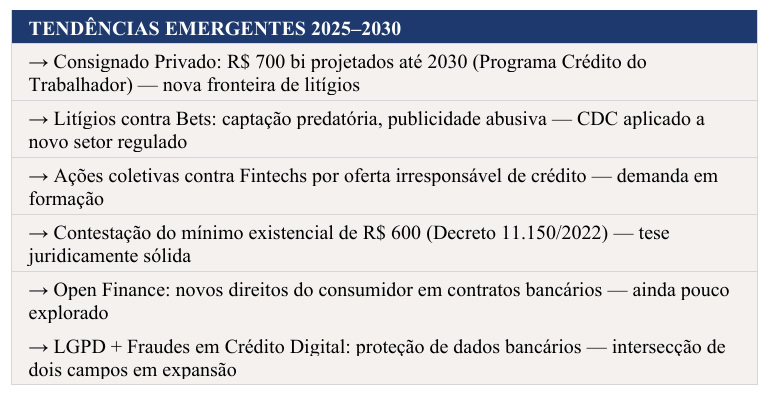
Esses nichos podem representar o verdadeiro ‘oceano azul’ da advocacia bancária. Enquanto
a contestação de juros já configura mercado estabelecido com concorrência crescente, os litígios
contra bets e o contencioso em torno do consignado privado ainda contam com pouquíssimos
especialistas — e a demanda está em aceleração exponencial.
6) Encerramento: O(A) Advogado(a) como Agente de Equilíbrio
Apresentam-se três conclusões estruturais que sustentam o posicionamento do(a) advogado(a)
especializado(a) como agente indispensável num sistema de assimetria crônica.
A primeira conclusão é de ordem sistêmica: o superendividamento não é falha do devedor.
É produto de um sistema estruturalmente construído para que ele pague caro, pague sempre e tenha
dificuldade de sair. Juros reais de 9,5%, spread de 451% no cartão, bets que consomem o orçamento
familiar e política fiscal que mantém o crédito caro, nenhum desses fatores está sob controle
individual do devedor.
A segunda conclusão é de ordem jurídica: o direito já reconhece o problema. A Lei n.
14.181/2021, o CDC, a Resolução CMN n. 5.004/2022 e o princípio da boa-fé objetiva formam um
arcabouço robusto para a defesa do devedor. O gargalo não é normativo, é de execução. Apenas
14,3% dos processos terminam com plano homologado, não por fraqueza da lei, mas por escassez de
advogados(as) especializados(as) para enfrentar o problema de forma técnica.
A terceira conclusão é de ordem estratégica. Com 82,8 milhões de negativados, crescimento
de 8.530% em processos judiciais e novos vetores como o consignado privado e as bets em expansão,
a demanda por advogados(as) especializados(as) deve crescer por pelo menos uma década.
“As instituições financeiras atuam com sofisticação técnica e equipe jurídica
especializada. O devedor precisa de alguém igualmente sofisticado do seu lado. Esse
alguém é o(a) advogado(a) especializado(a) em direito bancário. O(a) advogado(a)
bancário(a) é a única variável capaz de reequilibrar essa equação — e é nessa posição
que reside a relevância crescente da advocacia especializada em direito bancário e
superendividamento no Brasil.”
Este artigo propõe um diagnóstico e, sobretudo, convoca os(as) advogados(as). O banco opera
com escala, tecnologia e corpo jurídico especializado. Os consumidores e empresas na maioria das
vezes não dispõe de nenhuma dessas vantagens.
Vamos em frente!
FONTES DAS PESQUISAS E REFERÊNCIAS As informações, estatísticas e dados utilizados neste artigo foram extraídos das seguintes fontes, conforme indicadas ao longo do texto: Fontes de Dados Econômicos e de Crédito SERASA EXPERIAN. Relatório de inadimplência e negativação de pessoas físicas no Brasil — março de 2026. Disponível em: . CONFEDERAÇÃO NACIONAL DO COMÉRCIO DE BENS, SERVIÇOS E TURISMO — CNC. Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC). Dados de 2025–2026. Disponível em: . BANCO CENTRAL DO BRASIL. Nota de Crédito — Dezembro de 2025. Disponível em: . BANCO CENTRAL DO BRASIL. Taxa Selic — Histórico de metas 1994–2026. Sistema Gerenciador de Séries Temporais (SGS). Disponível em: . BANCO CENTRAL DO BRASIL. Taxas de juros por modalidade de crédito — Rotativo do cartão de crédito. SGS, série 25468. Disponível em: . INVESTIDOR10. Lucros dos maiores bancos brasileiros em 2025. Disponível em: . MIGALHAS. Dívida de cartão não pode passar do dobro — você sabia disso? Disponível em: . Fontes sobre Apostas Online (Bets) IBEVAR/FIA BUSINESS SCHOOL. Estudo sobre impacto das apostas esportivas online no endividamento das famílias brasileiras. São Paulo, 2025. [Para cada aumento de 1% nos gastos com apostas, o endividamento familiar cresce 0,23% — impacto quase duas vezes superior ao dos juros.] SECRETARIA DE PRÊMIOS E APOSTAS — SPA/MF. Dados do mercado brasileiro de apostas esportivas online — faturamento de R$ 50,9 bilhões em 2025. Brasil como 5.º maior mercado mundial. Disponível em: . Fontes sobre Mínimo Existencial e Linha da Pobreza BANCO MUNDIAL (WORLD BANK). Further strengthening how we measure global poverty. Atualização: junho de 2025. Linha da pobreza para países de renda média-alta (Brasil): US$ 8,30 ao dia em PPC. Disponível em: . DECRETO N. 11.150, DE 26 DE JULHO DE 2022. Regulamenta o mínimo existencial para fins do tratamento do superendividamento (Lei n. 14.181/2021). Brasília: Casa Civil, 2022. [Valor atualizado para R$ 600,00 a partir de 2023, com atualização periódica delegada ao CMN.] Fontes sobre Processos Judiciais de Superendividamento CONSELHO NACIONAL DE JUSTIÇA — CNJ. Painel de Estatísticas do Poder Judiciário — crescimento de 8.530% em processos de superendividamento (2021–2024); taxa de homologação de planos de pagamento: 14,3%. Cartilha do Superendividamento. Disponível em: . Fontes Normativas e Jurisprudenciais BRASIL. Lei n. 14.181, de 1.º de julho de 2021. Aperfeiçoa a disciplina do crédito ao consumidor e dispõe sobre a prevenção e o tratamento do superendividamento. Brasília: Casa Civil, 2021. BRASIL. Lei n. 14.690, de 3 de outubro de 2023. Estabelece limite para os juros e encargos do rotativo do cartão de crédito. Brasília: Casa Civil, 2023. BRASIL. Código de Defesa do Consumidor — Lei n. 8.078, de 11 de setembro de 1990. Arts. 54-A a 54-G (superendividamento), arts. 51 e 6.º V (revisão contratual), art. 37 (publicidade enganosa), art. 42, parágrafo único (repetição do indébito). Brasília: Casa Civil, 1990. CONSELHO MONETÁRIO NACIONAL — CMN. Resolução n. 5.004, de 24 de março de 2022. Contratos de crédito a consumidores e divulgação de informações em contratos de crédito imobiliário. Banco Central do Brasil, 2022. CONSELHO MONETÁRIO NACIONAL — CMN. Resolução n. 5.112, de 2023. Regulamenta o limite de juros no rotativo e no parcelamento do cartão de crédito. Banco Central do Brasil, 2023. BANCO CENTRAL DO BRASIL. Resolução BCB n. 4.292, de 20 de dezembro de 2013. Portabilidade de operações de crédito. Banco Central do Brasil, 2013. BRASIL. Código Civil — Lei n. 10.406, de 10 de janeiro de 2002. Arts. 421 e 422 (função social do contrato e boa-fé objetiva). Brasília: Casa Civil, 2002. BRASIL. Código de Processo Civil — Lei n. 13.105, de 16 de março de 2015. Art. 396 (exibição de documentos). Brasília: Casa Civil, 2015. SUPERIOR TRIBUNAL DE JUSTIÇA — STJ. Súmula n. 539. Capitalização de juros com periodicidade inferior à anual em contratos do SFN. Brasília: STJ, 2015. SUPERIOR TRIBUNAL DE JUSTIÇA — STJ. Súmula n. 385. Anotação irregular em cadastro de proteção ao crédito e dano moral. Brasília: STJ, 2009. Referências de Imprensa CNN BRASIL. Endividamento das famílias sobe para 49,9% e bate recorde, aponta BC. 27 abr. 2026. Disponível em: . Nota: todas as referências foram verificadas e coletadas até abril de 2026.